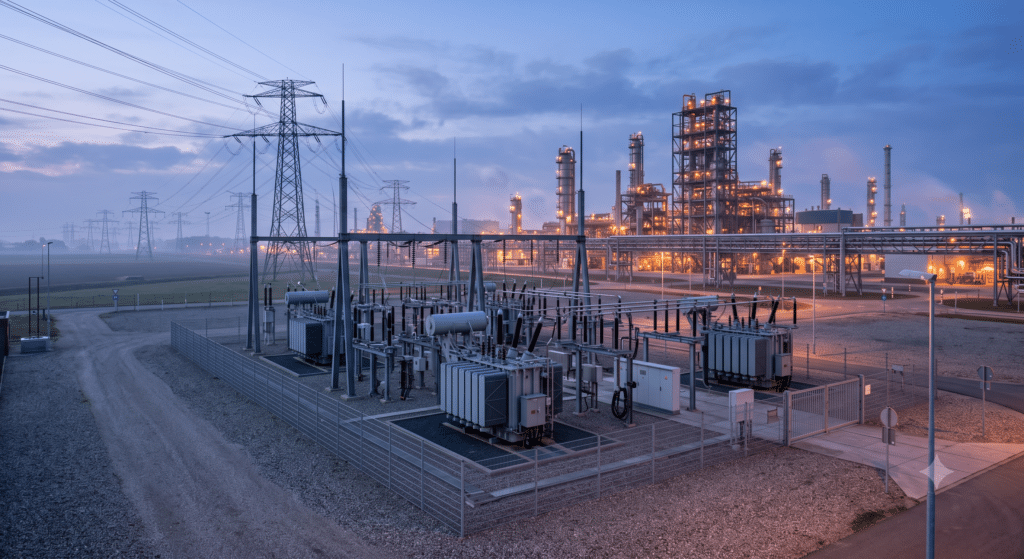
ពន្ធលើប្រព័ន្ធបិទជិតត្រូវស្ថិតនៅក្រោមច្បាប់យ៉ាងតឹងរ៉ឹងក្រោមច្បាប់ហូឡង់។ ប្រតិបត្តិករនៃប្រព័ន្ធបិទជិតមិនត្រូវស្ថិតនៅក្រោមរបបពន្ធលើប្រព័ន្ធដូចគ្នានឹងប្រតិបត្តិករប្រព័ន្ធបញ្ជូន ឬចែកចាយធម្មតាទេ៖ អាជ្ញាធរហូឡង់សម្រាប់អ្នកប្រើប្រាស់ និងទីផ្សារ (ACM) មិនកំណត់ពន្ធលើប្រព័ន្ធរបស់ខ្លួនជាមុនទេ។ ទោះជាយ៉ាងណាក៏ដោយ នោះមិនមានន័យថា ប្រតិបត្តិករមានសេរីភាពក្នុងការគិតថ្លៃភាគីពាក់ព័ន្ធរបស់ខ្លួនតាមដែលខ្លួនចង់បាននោះទេ។ ចាប់តាំងពីការចូលជាធរមាននៃច្បាប់ថាមពលហូឡង់ (Energiewet) នៅថ្ងៃទី 1 ខែមករា ឆ្នាំ 2026 មាត្រា 3.114 នៃច្បាប់នោះមានស្តង់ដារពន្ធលើប្រព័ន្ធបិទជិត៖ ប្រតិបត្តិករត្រូវតែរៀបចំ និងបោះពុម្ពផ្សាយវិធីសាស្ត្រគណនាជាមុន ហើយវិធីសាស្ត្រនោះត្រូវតែនាំឱ្យមានពន្ធដែលឆ្លុះបញ្ចាំងពីថ្លៃដើមនៃភារកិច្ច និងកាតព្វកិច្ចច្បាប់របស់ខ្លួន និងមានតម្លាភាព និងមិនរើសអើង។ លើសពីនេះ ភាគីពាក់ព័ន្ធណាមួយអាចដាក់ពាក្យបណ្តឹងជាមួយ ACM ក្រោមមាត្រា 5.4 នៃច្បាប់ថាមពល។ ប្រសិនបើ ACM រកឃើញថាវិធីសាស្ត្រគណនា ឬពន្ធមិនបំពេញតាមតម្រូវការច្បាប់ទេ វាបញ្ជាឱ្យមានការកែតម្រូវ ហើយការសម្រេចចិត្តរបស់ខ្លួនមានកាតព្វកិច្ច។ នៅក្នុងអត្ថបទនេះ យើងពិភាក្សាអំពីរបៀបដែលស្តង់ដារពន្ធគយដំណើរការ ថ្លៃដើមណាខ្លះដែលជាកម្មសិទ្ធិរបស់វិធីសាស្ត្រគណនា ហេតុអ្វីបានជាមូលដ្ឋានកិច្ចសន្យាមានសារៈសំខាន់យ៉ាងហោចណាស់ដូចស្តង់ដារច្បាប់ និងរបៀបដែលនីតិវិធីពាក្យបណ្តឹងមុនពេល ACM លាតត្រដាង។ យើងបានគូសបញ្ជាក់ពីក្របខ័ណ្ឌទូលំទូលាយនៃរបបសម្រាប់ប្រព័ន្ធបិទជិតនៅក្នុងអត្ថបទទិដ្ឋភាពទូទៅរបស់យើងលើ បណ្តាញឯកជន និងប្រព័ន្ធចែកចាយបិទជិត ។
ពីច្បាប់អគ្គិសនីឆ្នាំ ១៩៩៨ ដល់ច្បាប់ថាមពល
រហូតដល់ថ្ងៃទី 1 ខែមករា ឆ្នាំ 2026 របបសម្រាប់ប្រព័ន្ធចែកចាយបិទជិតត្រូវបានដាក់ចេញនៅក្នុងមាត្រា 15 នៃច្បាប់អគ្គិសនីហូឡង់ឆ្នាំ 1998 (Elektriciteitswet 1998) ដែលដំណើរការតាមរយៈការលើកលែង (ontheffing) ពីកាតព្វកិច្ចក្នុងការតែងតាំងប្រតិបត្តិករប្រព័ន្ធ។ ច្បាប់ថាមពល ដែលជំនួសទាំងច្បាប់អគ្គិសនីឆ្នាំ 1998 និងច្បាប់ឧស្ម័ន មានចំណុចចាប់ផ្តើមខុសគ្នា៖ ប្រព័ន្ធបិទជិតត្រូវតែទទួលស្គាល់ (erkend) ដូច្នោះ។ លក្ខខណ្ឌសម្រាប់ការទទួលស្គាល់ត្រូវបានកំណត់នៅក្នុងមាត្រា 3.7 នៃច្បាប់ថាមពល។ សាវតារអឺរ៉ុបនៅតែមិនផ្លាស់ប្តូរ៖ មាត្រា 38 នៃសេចក្តីណែនាំ (EU) 2019/944 ចាត់ទុកប្រព័ន្ធចែកចាយបិទជិតជាប្រព័ន្ធចែកចាយ ប៉ុន្តែអនុញ្ញាតឱ្យពួកគេ ក្រោមលក្ខខណ្ឌ ត្រូវបានលើកលែងពីការអនុម័តជាមុននៃពន្ធគយ ឬវិធីសាស្ត្រគណនា។ ការលើកលែងនោះមិនដកចេញនូវតម្រូវការនៃតម្លាភាព និងមិនរើសអើងនោះទេ។ ប្រតិបត្តិករដែលមានការលើកលែងក្រោមរបបចាស់ត្រូវបានណែនាំយ៉ាងល្អឱ្យពិនិត្យឡើងវិញនូវជំហររបស់ពួកគេប្រឆាំងនឹងច្បាប់អន្តរកាល និងលក្ខខណ្ឌនៃការទទួលស្គាល់នៃច្បាប់ថាមពល។
ពន្ធលើប្រព័ន្ធបិទជិត៖ ស្តង់ដារនៃមាត្រា 3.114 នៃច្បាប់ថាមពល
ចំណុចស្នូលនៃរបបពន្ធគយត្រូវបានរកឃើញនៅក្នុងមាត្រា 3.114(1) នៃច្បាប់ថាមពល ដែលចែងថា តាមពិតទៅ៖
ប្រតិបត្តិករនៃប្រព័ន្ធបិទជិតគិតថ្លៃ […] ពន្ធដែលបានបង្កើតឡើងស្របតាមវិធីសាស្ត្រគណនាដែលបានរៀបចំ និងបោះពុម្ពផ្សាយដោយខ្លួនជាមុន ដែលនាំឱ្យមានពន្ធដែលឆ្លុះបញ្ចាំងពីថ្លៃដើម […] និងមានតម្លាភាព និងមិនរើសអើង។
ស្តង់ដារនេះមានធាតុបី ដែលធាតុនីមួយៗដាក់ចេញនូវតម្រូវការផ្ទាល់ខ្លួននៅក្នុងការអនុវត្ត។ ទីមួយ វិធីសាស្ត្រគណនាដែលត្រូវបានរៀបចំ និងបោះពុម្ពផ្សាយជាមុន៖ ប្រតិបត្តិករមិនអាចកំណត់ពន្ធប្រយោល ឬលើមូលដ្ឋានអាដហុកបានទេ ប៉ុន្តែត្រូវតែធ្វើឱ្យវិធីសាស្រ្តនេះដឹងដល់ភាគីពាក់ព័ន្ធជាមុន។ ទីពីរ ការឆ្លុះបញ្ចាំងពីថ្លៃដើម៖ ពន្ធត្រូវតែឆ្លុះបញ្ចាំងពីថ្លៃដើមដែលទាក់ទងនឹងភារកិច្ច និងកាតព្វកិច្ចតាមច្បាប់របស់ប្រតិបត្តិករ។ ទីបី តម្លាភាព និងការមិនរើសអើង៖ វិធីសាស្ត្រនេះត្រូវតែអាចផ្ទៀងផ្ទាត់បាន ហើយភាគីពាក់ព័ន្ធដែលអាចប្រៀបធៀបបានត្រូវតែត្រូវបានប្រព្រឹត្តស្មើៗគ្នា លុះត្រាតែភាពខុសគ្នាដោយចេតនាបង្ហាញពីភាពត្រឹមត្រូវនៃការប្រព្រឹត្តខុសគ្នា។ ប្រតិបត្តិករដែលមានធាតុទាំងបីនេះតាមលំដាប់លំដោយ ទទួលបានសេរីភាពក្នុងការរចនាវិធីសាស្រ្តដែលសមនឹងលក្ខណៈនៃប្រព័ន្ធ និងទីតាំង។ ប្រតិបត្តិករដែលមិនអើពើនឹងធាតុទាំងនោះប្រឈមនឹងការកែតម្រូវដោយចងដោយ ACM។
តើការចំណាយណាខ្លះដែលជាកម្មសិទ្ធិរបស់វិធីសាស្ត្រគណនា?
ច្បាប់នេះមិនបានចែងអំពីកាតាឡុកនៃការចំណាយទេ ប៉ុន្តែតម្រូវការនៃការឆ្លុះបញ្ចាំងពីការចំណាយផ្តល់នូវចំណាត់ថ្នាក់ដែលអាចអនុវត្តបាន។ ជាគោលការណ៍ វិធីសាស្ត្រគណនាអាចរួមមាន៖ ការចំណាយលើការតភ្ជាប់ និងការកែប្រែការតភ្ជាប់ ការចំណាយលើប្រតិបត្តិការ ការថែទាំ ការគ្រប់គ្រង និងការវាស់វែងប្រព័ន្ធ ថ្លៃសេវាដែលប្រតិបត្តិករខ្លួនឯងបង់ទៅឱ្យប្រតិបត្តិករប្រព័ន្ធសាធារណៈសម្រាប់ចំណុចផ្ទេរទៅបណ្តាញសាធារណៈ និងចំណែកដែលអាចសន្មតបាននៃការចំណាយទូទៅ។ ផ្ទុយទៅវិញ ការចំណាយដែលមិនអាចសន្មតថាជាមុខងារចែកចាយមិនមែនជារបស់ពន្ធគយទេ ដូចជាការចំណាយលើសកម្មភាពអាជីវកម្មផ្សេងទៀតរបស់ប្រតិបត្តិករ ឬការចំណាយដែលត្រូវបានទូទាត់រួចហើយតាមរយៈបណ្តាញផ្សេងទៀត ឧទាហរណ៍តាមរយៈការជួល ឬថ្លៃសេវាសម្រាប់ទីតាំង។
ប្រតិបត្តិករត្រូវតែអាចបញ្ជាក់វិធីសាស្រ្តគណនាដែលបានជ្រើសរើស និងសមាសធាតុថ្លៃដើមដែលរួមបញ្ចូលនៅក្នុងវាតាមរបៀបដែលអាចផ្ទៀងផ្ទាត់ និងតាមដានបាន។ សម្រាប់ប្រភេទជាក់លាក់នៃប្រតិបត្តិករប្រព័ន្ធ មាត្រា 3.42 នៃក្រឹត្យស្តីពីថាមពល (Energiebesluit) ចែងអំពីគណនីដាច់ដោយឡែក។ ដោយមិនគិតពីរឿងនោះ ប្រតិបត្តិករដែលមិនអាចបញ្ជាក់អំពីភាពត្រឹមត្រូវនៃការគណនាថ្លៃដើមរបស់ខ្លួននឹងស្ថិតក្នុងស្ថានភាពមិនអំណោយផលភ្លាមៗក្នុងករណីមានពាក្យបណ្តឹង៖ អ្វីដែលមិនអាចបញ្ជាក់បានមិនអាចត្រូវបានគិតប្រាក់បានទេ។ ច្បាប់ថាមពលក៏ជួយសម្រួលដល់ការបញ្ជាក់នេះផងដែរ៖ មាត្រា 4.10 នៃច្បាប់ថាមពលចែងយ៉ាងច្បាស់ថា ប្រតិបត្តិករនៃប្រព័ន្ធបិទជិតអាចប្រើប្រាស់ទិន្នន័យពីបញ្ជីសម្រាប់ ក្នុងចំណោមរបស់ផ្សេងទៀត ការកំណត់ពន្ធ និងការអនុវត្តកិច្ចព្រមព្រៀងការតភ្ជាប់ និងដឹកជញ្ជូន។
មូលដ្ឋានកិច្ចសន្យា៖ គ្មានកាតព្វកិច្ចបង់ប្រាក់ដោយគ្មានប្រការច្បាស់លាស់
ស្តង់ដារពន្ធគយតាមច្បាប់គឺជារឿងមួយ; មូលដ្ឋានកិច្ចសន្យានៃកាតព្វកិច្ចទូទាត់គឺជារឿងមួយទៀត; ហើយច្បាប់ករណីបង្ហាញថា នេះជាកន្លែងដែលរឿងជាច្រើនតែងតែខុស។ តុលាការឧទ្ធរណ៍ 's-Hertogenbosch បានសម្រេចថា កិច្ចព្រមព្រៀងផ្គត់ផ្គង់មិនបានផ្តល់មូលដ្ឋានសម្រាប់ការគិតថ្លៃតភ្ជាប់តាមកាលកំណត់ទេ ពីព្រោះកាតព្វកិច្ចទូទាត់មិនច្បាស់លាស់ពីឯកសារកិច្ចសន្យា (ECLI:NL:GHSHE:2024:2263)។ តុលាការកំពូលហូឡង់បានគាំទ្រសាលក្រមនោះ (ECLI:NL:HR:2026:94)។ ករណីនោះទាក់ទងនឹងការផ្គត់ផ្គង់កំដៅ ប៉ុន្តែ មេរៀននេះអនុវត្តដោយកម្លាំងស្មើគ្នាចំពោះពន្ធគយក្នុងប្រព័ន្ធបិទជិត៖ ប្រតិបត្តិករអាជីពត្រូវតែកត់ត្រាដោយឡែកពីគ្នា និងអាចយល់បានអំពីចំនួនទឹកប្រាក់ដែលត្រូវបានគិតថ្លៃ របៀបដែលវាត្រូវបានគណនា និងថាតើវាទាក់ទងនឹងការតភ្ជាប់ ការថែទាំ ការដឹកជញ្ជូន ការវាស់វែង ឬសេវាកម្មផ្សេងទៀត។ ប្រការពន្ធគយមិនច្បាស់លាស់គឺជាហានិភ័យរបស់ប្រតិបត្តិករ។
ប្រសិនបើប្រការពន្ធគយត្រូវបានរួមបញ្ចូលនៅក្នុងលក្ខខណ្ឌទូទៅ ហានិភ័យនៃការលុបចោលត្រូវបានបន្ថែមទៅនេះ។ ប្រការដែលមានបន្ទុកធ្ងន់មិនសមហេតុផលអាចទុកជាមោឃៈបានក្រោមមាត្រា 6:233 នៃក្រមរដ្ឋប្បវេណីហូឡង់ ហើយក្នុងករណីមានការសង្ស័យអំពីអត្ថន័យរបស់វា ការបកស្រាយដែលអំណោយផលបំផុតចំពោះភាគីម្ខាងទៀតនឹងមានជាធរមាន (មាត្រា 6:238 នៃក្រមរដ្ឋប្បវេណីហូឡង់)។ ប្រការមួយដែលប្រតិបត្តិករគ្រាន់តែរក្សាសិទ្ធិជាទូទៅក្នុងការផ្លាស់ប្តូរពន្ធគយរបស់ខ្លួន ដោយគ្មានភាពច្បាស់លាស់អំពីមូលហេតុ ពេលណា ភាពញឹកញាប់ និងតាមស្តង់ដារណា ដែលដំណើរការហានិភ័យនោះយ៉ាងជាក់លាក់។ ដូច្នេះយើងណែនាំប្រតិបត្តិករឱ្យកត់ត្រាវិធីសាស្រ្តពន្ធគយយ៉ាងច្បាស់លាស់នៅក្នុងកិច្ចព្រមព្រៀងតភ្ជាប់ និងដឹកជញ្ជូន៖ ប្រភេទថ្លៃដើមណាដែលត្រូវបានអនុម័ត យោងទៅតាមកូនសោបែងចែកណា របៀបដែលការវិនិយោគក្នុងការពង្រឹង ឬការជំនួសត្រូវបានដំណើរការ ពេលណា និងតាមពន្ធគយស្តង់ដារណាដែលត្រូវបានដាក់លិបិក្រម ឬកែសម្រួល និងព័ត៌មានគណនេយ្យភាពណាដែលភាគីពាក់ព័ន្ធទទួលបានជាប្រចាំ។ សម្រាប់ភាគីពាក់ព័ន្ធ រូបភាពកញ្ចក់ត្រូវបានអនុវត្ត៖ អ្នកណាដែលចុះហត្ថលេខាលើប្រការពន្ធគយមិនច្បាស់លាស់កំពុងទិញជម្លោះនាពេលអនាគត។ យ៉ាងហោចណាស់ ចូរចរចាការចូលប្រើភស្តុតាងថ្លៃដើមមូលដ្ឋាន។
ការរៀបចំតាមកិច្ចសន្យា និងបច្ចេកទេសនៃបណ្តាញឯកជននៅតែជាចំណុចយកចិត្តទុកដាក់ដាច់ដោយឡែកមួយ ក៏ត្រូវបានបង្ហាញដោយតុលាការឧទ្ធរណ៍ Arnhem-Leeuwarden ផងដែរ៖ ប្រតិបត្តិករបណ្តាញឯកជនត្រូវតែគិតគូរពីជម្រើសអ្នកផ្គត់ផ្គង់ដោយសេរីរបស់ភាគីដែលមានការតភ្ជាប់ ប៉ុន្តែវាមិនធ្វើតាមដោយស្វ័យប្រវត្តិថា ប្រតិបត្តិករខ្លួនឯងត្រូវតែរៀបចំលេខកូដ EAN ឬការតភ្ជាប់ដាច់ដោយឡែកនោះទេ (ECLI:NL:GHARL:2026:316)។
ពាក្យបណ្តឹងនៅចំពោះមុខ ACM៖ ការសម្រេចចិត្តដែលមានผลผูกพันក្នុងរយៈពេលពីរខែ
ភាគីពាក់ព័ន្ធដែលពិចារណាថាវិធីសាស្ត្រគណនា ឬពន្ធគយមិនបំពេញតាមតម្រូវការច្បាប់អាចដាក់ពាក្យបណ្តឹងជាមួយ ACM ក្រោមមាត្រា 5.4 នៃច្បាប់ថាមពលទាក់ទងនឹងរបៀបដែលប្រតិបត្តិករប្រព័ន្ធអនុវត្តភារកិច្ចច្បាប់របស់ខ្លួន។ ACM សម្រេចជាគោលការណ៍ក្នុងរយៈពេលពីរខែ។ នៅពេលដែលព័ត៌មានបន្ថែមត្រូវបានស្នើសុំ រយៈពេលនោះអាចត្រូវបានពន្យារពេលម្តងពីរខែ។ ការសម្រេចចិត្តនេះមានកាតព្វកិច្ច។ នីតិវិធីនេះមានការការពារសម្រាប់ភាគីទាំងពីរ រួមទាំងសិទ្ធិរបស់ប្រតិបត្តិករប្រព័ន្ធក្នុងការដាក់ស្នើទស្សនៈរបស់ខ្លួន និងការស្តាប់។ ប្រសិនបើ ACM រកឃើញថាវិធីសាស្ត្រគណនា ឬពន្ធគយមិនស្របតាមតម្រូវការនៃមាត្រា 3.114(1) ខ្លួនបញ្ជា ក្រោមមាត្រា 3.114(2) ឲ្យមានការកែតម្រូវវិធីសាស្ត្រ ឬពន្ធគយ។
ក្នុងការវាយតម្លៃការឆ្លុះបញ្ចាំងពីថ្លៃដើម គណៈកម្មការត្រួតពិនិត្យថ្លៃដើម (ACM) អាចប្រើចំណុចយោង ប៉ុន្តែវាមិនគ្រាន់តែអនុវត្តវិធីសាស្រ្តពន្ធសម្រាប់ប្រតិបត្តិករប្រព័ន្ធសាធារណៈទេ៖ ការវាយតម្លៃត្រូវបានរៀបចំឡើងស្របតាមភារកិច្ចច្បាប់ លក្ខណៈនៃប្រព័ន្ធ ការបញ្ជាក់ពីថ្លៃដើម និងវិធីសាស្ត្រគណនាដែលបានជ្រើសរើស។ សម្រាប់ប្រតិបត្តិករ ពាក្យបណ្តឹងក្នុងករណីណាក៏ដោយមានន័យថារចនាសម្ព័ន្ធថ្លៃដើមទាំងមូលនៃប្រព័ន្ធនឹងត្រូវបានដាក់នៅលើតុ។ សម្រាប់ភាគីដែលមានទំនាក់ទំនង វាគឺជាឧបករណ៍ដែលអាចចូលដំណើរការបាន និងរហ័សសម្រាប់ការពិនិត្យឡើងវិញដោយរិះគន់អំពីថ្លៃដើមថាមពលរបស់ខ្លួន។ សម្រាប់ភាគីដែលមានទំនាក់ទំនងតិចតួច ប្រតិបត្តិករត្រូវតែផ្តល់នីតិវិធីពាក្យបណ្តឹងដែលមានតម្លាភាព សាមញ្ញ និងអាចចូលដំណើរការបាន (មាត្រា 3.34 នៃក្រឹត្យស្តីពីថាមពល)។
ចំណុចបីនៃជម្លោះក្នុងការអនុវត្ត
ការពិភាក្សាដ៏មុតស្រួចបំផុតកើតឡើងនៅក្នុងស្ថានភាពបីដែលច្បាប់មិនផ្តល់ដំណោះស្រាយដែលត្រៀមរួចជាស្រេច ហើយដូច្នេះត្រូវតែដោះស្រាយជាចម្បងដោយកិច្ចសន្យា។ ទីមួយគឺការវិនិយោគដ៏សំខាន់៖ ប្រសិនបើប្រព័ន្ធត្រូវតែពង្រឹងដើម្បីសម្រួលដល់ការរីកចម្រើន ឬអគ្គិសនីភាវូបនីយកម្មរបស់ភាគីដែលមានការតភ្ជាប់តែមួយ សំណួរនឹងកើតឡើងថាអ្នកណាជាអ្នកទទួលបន្ទុកការវិនិយោគនោះ និងរបៀបដែលវាត្រូវបានដំណើរការនៅក្នុងវិធីសាស្ត្រគណនា។ ទីពីរគឺកន្លែងទំនេរ ឬការចាកចេញ៖ ប្រសិនបើភាគីដែលមានការតភ្ជាប់ធំមួយចាកចេញពីទីតាំង ថ្លៃដើមថេរនៃប្រព័ន្ធត្រូវតែចែកចាយលើស្មាតិចជាងមុន ហើយសំណួរគឺថាតើហានិភ័យនោះស្ថិតនៅជាមួយប្រតិបត្តិករ ឬជាមួយភាគីដែលមានការតភ្ជាប់ដែលនៅសល់។ ទីបីគឺអ្នកចំណូលថ្មី៖ តើភាគីថ្មីនៅលើទីតាំងទទួលបានលក្ខខណ្ឌអ្វីខ្លះក្នុងការចូលប្រើប្រព័ន្ធ ហើយតើវារួមចំណែកដល់ការវិនិយោគប្រវត្តិសាស្ត្រដែរឬទេ? អ្នកណាដែលដោះស្រាយសេណារីយ៉ូទាំងនេះជាមុននៅក្នុងវិធីសាស្ត្រគណនា និងកិច្ចព្រមព្រៀង ជៀសវាងការដោះស្រាយវានៅពេលក្រោយតាមរយៈពាក្យបណ្តឹង ACM ឬដំណើរការរដ្ឋប្បវេណី។
បន្ទប់ដែលប្រតិបត្តិករប្រព័ន្ធបិទជិតមាន
ក្រោមច្បាប់ថាមពលហូឡង់ ប្រតិបត្តិករនៃប្រព័ន្ធបិទជិតមិនទទួលបានសេរីភាពពន្ធគយទេ ប៉ុន្តែវាមានកន្លែងទំនេរ ក្នុងស្តង់ដារនៃមាត្រា 3.114 ដើម្បីអនុវត្តវិធីសាស្ត្រគណនាផ្ទាល់ខ្លួន ដោយផ្តល់ថាវិធីសាស្ត្រនេះត្រូវបានបោះពុម្ពផ្សាយជាមុន ហើយនាំឱ្យមានពន្ធគយដែលឆ្លុះបញ្ចាំងពីថ្លៃដើម មានតម្លាភាព និងមិនរើសអើង។ ACM អនុវត្តស្តង់ដារនោះ ដោយមានការសម្រេចចិត្តដែលមានผลผูกพัน តាមពាក្យបណ្តឹងរបស់ភាគីពាក់ព័ន្ធណាមួយ ហើយតុលាការស៊ីវិលអនុវត្តមូលដ្ឋានកិច្ចសន្យា៖ ពន្ធគយដែលគ្មានប្រការច្បាស់លាស់គឺងាយរងគ្រោះ ទោះបីជាកម្រិតរបស់វាអាចសមហេតុផលក៏ដោយ។ ការបញ្ជាក់ពីថ្លៃដើមដែលអាចតាមដានបាន វិធីសាស្ត្រគណនាដែលបានបោះពុម្ពផ្សាយត្រឹមត្រូវ និងការរៀបចំកិច្ចសន្យាច្បាស់លាស់ គឺជាការធានារ៉ាប់រងដ៏ល្អបំផុតប្រឆាំងនឹងជម្លោះពន្ធគយ។ តើអ្នកជាប្រតិបត្តិករនៃប្រព័ន្ធបិទជិត ហើយតើអ្នកចង់ឱ្យវិធីសាស្ត្រគណនា ការទទួលស្គាល់ ឬកិច្ចព្រមព្រៀងរបស់អ្នកត្រូវបានពិនិត្យឡើងវិញប្រឆាំងនឹងច្បាប់ថាមពល ឬតើអ្នកជាភាគីពាក់ព័ន្ធដែលមានការសង្ស័យអំពីពន្ធគយដែលអ្នកបង់? ច្បាប់ថាមពល មេធាវីរបស់ Law & More ផ្តល់ប្រឹក្សា និងប្តឹងផ្តល់លើភាគីទាំងសងខាងនៃទំនាក់ទំនងនេះ ទាំងនៅចំពោះមុខអគ្គព្រះរាជអាជ្ញា និងនៅចំពោះមុខតុលាការស៊ីវិល។
សំណួរដែលគេច្រើនសួរ
តើប្រតិបត្តិករនៃប្រព័ន្ធបិទជិតមានសេរីភាពក្នុងការកំណត់ពន្ធផ្ទាល់ខ្លួនដែរឬទេ?
ទេ។ ពន្ធគយមិនចាំបាច់កំណត់ជាមុនដោយ ACM ទេ ប៉ុន្តែក្រោមមាត្រា 3.114 នៃច្បាប់ថាមពល ប្រតិបត្តិករត្រូវតែរៀបចំ និងបោះពុម្ពផ្សាយវិធីសាស្ត្រគណនាជាមុន ដែលនាំឱ្យមានពន្ធគយដែលឆ្លុះបញ្ចាំងពីថ្លៃដើមនៃភារកិច្ច និងកាតព្វកិច្ចច្បាប់របស់ខ្លួន ហើយដែលមានតម្លាភាព និងមិនរើសអើង។
តើរបបចាស់នៃមាត្រា 15 នៃច្បាប់អគ្គិសនីឆ្នាំ 1998 នៅតែអនុវត្តដែរឬទេ?
ទេ។ ច្បាប់ថាមពលបានអនុវត្តចាប់តាំងពីថ្ងៃទី 1 ខែមករា ឆ្នាំ 2026។ ប្រព័ន្ធបិទជិតត្រូវតែទទួលស្គាល់ក្រោមមាត្រា 3.7 នៃច្បាប់ថាមពល ហើយស្តង់ដារពន្ធគយមាននៅក្នុងមាត្រា 3.114។ ប្រតិបត្តិករដែលមានការលើកលែងក្រោមរបបចាស់ត្រូវបានណែនាំអោយពិនិត្យឡើងវិញនូវជំហររបស់ពួកគេទល់នឹងច្បាប់អន្តរកាល។
តើប្រតិបត្តិករអាចលើកលែងការចោទប្រកាន់របស់ប្រតិបត្តិករប្រព័ន្ធសាធារណៈបានទេ?
បាទ/ចាស៎។ ថ្លៃសេវាដែលប្រតិបត្តិករបង់ទៅឱ្យប្រតិបត្តិករប្រព័ន្ធសាធារណៈសម្រាប់ចំណុចផ្ទេរត្រូវបានភ្ជាប់ជាមួយនឹងភារកិច្ចរបស់ខ្លួន ហើយអាចត្រូវបានរួមបញ្ចូលនៅក្នុងវិធីសាស្ត្រគណនា ដោយផ្តល់ថាការបែងចែកទៅឱ្យភាគីពាក់ព័ន្ធគឺមានតម្លាភាព និងមិនរើសអើង។
តើភាគីដែលមានទំនាក់ទំនងអាចមានការកែតម្រូវពន្ធគយហួសហេតុបានទេ?
បាទ/ចាស៎។ ភាគីដែលមានទំនាក់ទំនងអាចដាក់ពាក្យបណ្តឹងជាមួយ ACM ក្រោមមាត្រា 5.4 នៃច្បាប់ថាមពល។ ប្រសិនបើ ACM រកឃើញថាវិធីសាស្ត្រគណនា ឬពន្ធគយមិនអនុលោមតាមមាត្រា 3.114 ទេ ខ្លួនបញ្ជាឱ្យមានការកែតម្រូវ។ ការសម្រេចចិត្តរបស់ ACM គឺមានកាតព្វកិច្ច ហើយតាមគោលការណ៍ ត្រូវអនុវត្តតាមក្នុងរយៈពេលពីរខែ។
តើភាគីដែលមានទំនាក់ទំនងអាចទាមទារយកមកវិញនូវចំនួនទឹកប្រាក់ដែលបានបង់រួចហើយដែរឬទេ?
នោះអាស្រ័យជាចម្បងលើមូលដ្ឋានកិច្ចសន្យា។ វាធ្វើតាមពីច្បាប់ករណី (ECLI:NL:HR:2026:94) ដែលកាតព្វកិច្ចទូទាត់ដែលមិនច្បាស់លាស់ពីឯកសារកិច្ចសន្យាមិនផ្តល់មូលដ្ឋានសម្រាប់ចំនួនទឹកប្រាក់ដែលបានគិតថ្លៃនោះទេ។ លើសពីនេះ ប្រការពន្ធគយដ៏ធ្ងន់ធ្ងរមិនសមហេតុផលនៅក្នុងលក្ខខណ្ឌទូទៅអាចនឹងត្រូវលុបចោល។ ស្វែងរកដំបូន្មានទាន់ពេលវេលា រួមទាំងរយៈពេលកំណត់ផងដែរ។
តើប្រតិបត្តិករត្រូវរក្សាគណនីដាច់ដោយឡែកពីគ្នាដែរឬទេ?
មាត្រា 3.42 នៃក្រឹត្យស្តីពីថាមពល តម្រូវឱ្យប្រតិបត្តិករប្រព័ន្ធមួយចំនួនរក្សាគណនីដាច់ដោយឡែក។ ដោយមិនគិតពីថាតើកាតព្វកិច្ចនោះអនុវត្តចំពោះប្រតិបត្តិករជាក់លាក់ណាមួយឬអត់ ប្រតិបត្តិករត្រូវតែអាចបញ្ជាក់វិធីសាស្រ្តគណនា និងសមាសធាតុថ្លៃដើមរបស់ខ្លួនតាមរបៀបដែលអាចផ្ទៀងផ្ទាត់ និងតាមដានបាន។ បើគ្មានការបញ្ជាក់នោះទេ ពន្ធគយនឹងមិនអាចរស់រានមានជីវិតពីពាក្យបណ្តឹងនៅចំពោះមុខ ACM បានទេ។
អ្វីដែលអាច Law & More ធ្វើសម្រាប់អ្នក?
យើងផ្តល់ដំបូន្មានដល់ប្រតិបត្តិករអំពីការទទួលស្គាល់ប្រព័ន្ធបិទជិត ការរចនា និងការបោះពុម្ពផ្សាយវិធីសាស្ត្រគណនា និងកិច្ចព្រមព្រៀងតភ្ជាប់ និងដឹកជញ្ជូន ហើយយើងតំណាងឱ្យភាគីនានាក្នុងនីតិវិធីដាក់ពាក្យបណ្ដឹងនៅចំពោះមុខ ACM និងក្នុងវិវាទពន្ធគយស៊ីវិល។ សម្រាប់ភាគីពាក់ព័ន្ធ យើងវាយតម្លៃវិធីសាស្ត្រគណនា ពន្ធគយ និងមូលដ្ឋានកិច្ចសន្យារបស់ពួកគេ។ យើងផ្តល់ដំបូន្មានជាប្រចាំលើវិវាទពន្ធគយប្រព័ន្ធចែកចាយបិទជិត ចាប់ពីនីតិវិធីទទួលស្គាល់រហូតដល់ពាក្យបណ្តឹងនៅចំពោះមុខ ACM។
លោក Tom Meevis មេធាវីថាមពល និងជាដៃគូគ្រប់គ្រងនៅ Law & Moreសម្រាប់សំណួរអំពីប្រព័ន្ធចែកចាយបិទជិត ពន្ធគយ ឬជម្លោះជាមួយ ACM សូមទាក់ទងមកយើងខ្ញុំតាមរយៈ info@lawandmore.nl ឬ +31 40 369 06 80 ។